
Gestão de Banca nas Apostas Desportivas: O Guia Definitivo para Proteger o Seu Capital
 Available in US
Há uma verdade incómoda que paira sobre o mundo das apostas desportivas, raramente verbalizada mas universalmente presente: a maioria dos apostadores perde dinheiro a longo prazo. Os estudos disponíveis são consistentes nesta conclusão, apontando para percentagens que rondam os 95% a 98% de apostadores que terminam no vermelho. E aqui está o que verdadeiramente importa: grande parte destas perdas não resulta de análises erradas ou de má sorte persistente, mas de uma gestão de banca deficiente ou completamente ausente.
A gestão de banca é, sem qualquer exagero, o tema menos glamoroso e mais importante de todo o universo das apostas desportivas. Enquanto discussões sobre equipas, jogadores, estatísticas e estratégias dominam fóruns e redes sociais, a questão mundana de quanto apostar em cada evento é frequentemente relegada para segundo plano. Este desequilíbrio de atenção é profundamente irónico, porque um apostador com análises mediocres mas gestão de banca exemplar terá quase certamente melhores resultados do que outro com análises brilhantes mas gestão caótica.
O que torna a gestão de banca tão crucial não é difícil de compreender quando se abandona o pensamento de curto prazo. As apostas desportivas são, por natureza, uma actividade de alta variância. Mesmo as melhores selecções falham regularmente, e sequências de derrotas são matematicamente inevitáveis. A questão não é se estas sequências negativas vão acontecer, mas quando e como estará preparado para as enfrentar. Uma gestão de banca sólida é precisamente essa preparação: um sistema que permite sobreviver aos períodos difíceis e capitalizar nos períodos favoráveis.
Este guia foi concebido para ser o recurso definitivo sobre gestão de banca em língua portuguesa. Vamos começar pelo básico, explicando porque é que este tema merece a sua atenção prioritária. Depois, mergulharemos nos conceitos fundamentais: como definir a sua banca, o que são unidades de aposta, e porque estes conceitos importam. Exploraremos em detalhe os três métodos principais de gestão, o valor fixo, a percentagem fixa e o Critério de Kelly, com vantagens, desvantagens e orientações práticas para cada um. Dedicaremos também atenção especial aos erros mais comuns, aquelas armadilhas que apanham apostadores de todos os níveis de experiência. Por fim, falaremos de ferramentas e registos, os aliados práticos que transformam boas intenções em hábitos consistentes.
Porque a Gestão de Banca É o Pilar Fundamental
Antes de entrarmos nas técnicas específicas, vale a pena dedicar algum tempo a compreender profundamente porque é que a gestão de banca ocupa um lugar tão central. Não se trata de uma regra arbitrária imposta por puristas, mas de uma consequência directa da matemática das apostas e da psicologia humana.
Consideremos primeiro a matemática. Mesmo um apostador com vantagem genuína sobre o mercado, ou seja, alguém cujas previsões são sistematicamente mais precisas do que as odds sugerem, está sujeito a variância significativa. Um apostador com 55% de taxa de acerto, o que seria considerado excelente, pode facilmente perder dez apostas consecutivas. A probabilidade não é desprezível: ronda os 0.3%, o que significa que em mil sequências de dez apostas, acontecerá aproximadamente três vezes. Se esse apostador arriscar 20% da banca em cada aposta, dez derrotas consecutivas reduzem a banca a menos de 11% do valor original. A recuperação torna-se quase impossível.
Agora consideremos a psicologia. Perdas financeiras activam respostas emocionais poderosas, frequentemente comparáveis à dor física em estudos neurocientíficos. Sob pressão emocional, a capacidade de tomar decisões racionais deteriora-se. Apostadores em sequências negativas tendem a aumentar stakes na esperança de recuperar rapidamente, a fazer apostas impulsivas em mercados que não estudaram, e a abandonar estratégias que, objectivamente, continuam válidas. Este ciclo de tilt, para usar a terminologia emprestada do poker, destrói bancas com eficiência implacável.
A gestão de banca é o antídoto para ambos os problemas. Matematicamente, limita a exposição por aposta a níveis que permitem absorver sequências negativas sem destruição catastrófica. Psicologicamente, fornece regras objectivas que substituem decisões emocionais por procedimentos predefinidos. Quando se sabe exactamente quanto apostar independentemente do estado emocional, remove-se uma enorme fonte de erro.
Existe ainda uma terceira razão, frequentemente negligenciada: a gestão de banca é pré-requisito para qualquer avaliação séria de desempenho. Se os stakes variam arbitrariamente, se apostas de 10 euros se misturam com apostas de 100 euros sem critério, torna-se impossível determinar se uma estratégia é ou não lucrativa. Pode-se ter uma excelente taxa de acerto mas perder dinheiro porque as derrotas coincidiram com stakes elevados. Ou, inversamente, uma taxa medíocre pode ser disfarçada por algumas vitórias em apostas grandes. Só com gestão consistente se pode avaliar verdadeiramente o que funciona e o que não funciona.
Definir a Sua Banca: O Primeiro Passo Fundamental
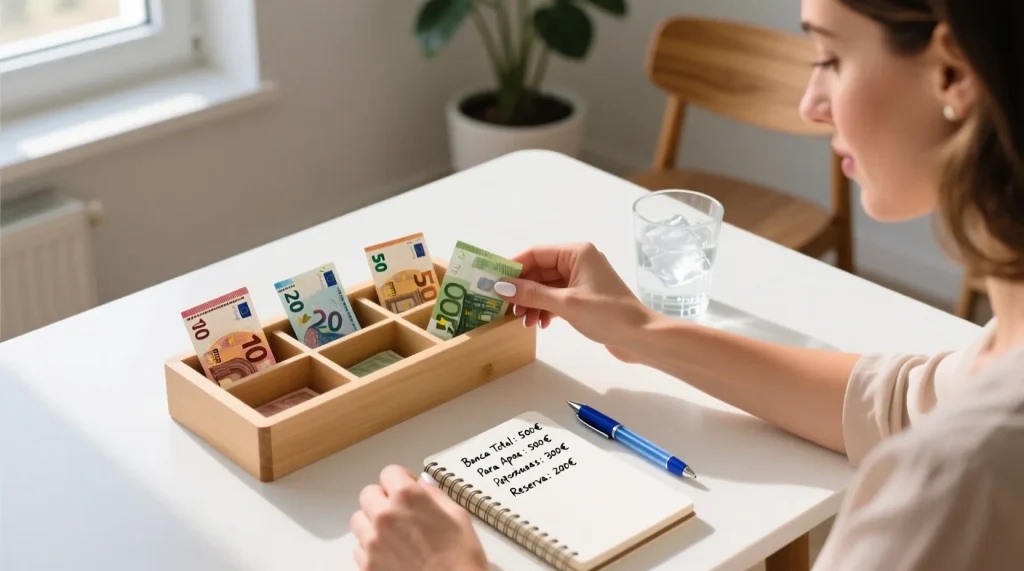
A banca, no contexto das apostas desportivas, é o montante total que reserva exclusivamente para esta actividade. Esta definição aparentemente simples esconde nuances importantes que merecem exploração cuidadosa.
O princípio mais fundamental, aquele que deve ser gravado na consciência de qualquer apostador responsável, é que a banca deve ser constituída por dinheiro que pode perder integralmente sem que isso afecte a sua qualidade de vida. Não é o dinheiro da renda, não são as poupanças para emergências, não é o fundo de férias da família. É dinheiro verdadeiramente dispensável, cuja perda total seria lamentável mas não catastrófica.
Esta exigência não é moralismo nem paternalismo. É puro pragmatismo. Quando se aposta com dinheiro que não se pode perder, a pressão psicológica aumenta exponencialmente. Cada aposta carrega um peso emocional desproporcional. Decisões que deveriam ser técnicas tornam-se carregadas de ansiedade. E, como já vimos, ansiedade e apostas são uma combinação destrutiva.
A dimensão ideal da banca depende de múltiplos factores: rendimento disponível, tolerância ao risco, frequência de apostas pretendida, e objectivos pessoais. Não existe um valor mágico que funcione para todos. Contudo, algumas orientações gerais podem ser úteis. Uma banca demasiado pequena, digamos 50 euros para alguém que pretende apostar regularmente, limita severamente as opções e torna difícil aplicar gestão adequada. Por outro lado, uma banca excessiva relativamente ao rendimento disponível cria tensão desnecessária.
Uma abordagem comum é começar com uma banca modesta, suficiente para aplicar os princípios de gestão mas não tão grande que eventuais perdas iniciais sejam dolorosas. À medida que se desenvolve experiência e confiança na própria abordagem, pode-se considerar aumentar a banca. Alguns apostadores estabelecem regras de recarga: se a banca crescer acima de determinado valor, retiram parte dos lucros, e se cair abaixo de outro valor, avaliam se faz sentido reinvestir ou simplesmente parar.
Um erro frequente é tratar a banca como um número abstracto que flutua digitalmente mas nunca é verdadeiramente real. Fazer depósitos frequentes para repor perdas, sem qualquer limite ou critério, não é gestão de banca. É simplesmente financiar um hábito com recursos ilimitados. A banca deve ter fronteiras claras. Quando acaba, se acaba, o apostador deve ser capaz de parar e reflectir antes de decidir se e quando faz sentido recomeçar.
Unidades de Aposta: A Linguagem da Gestão
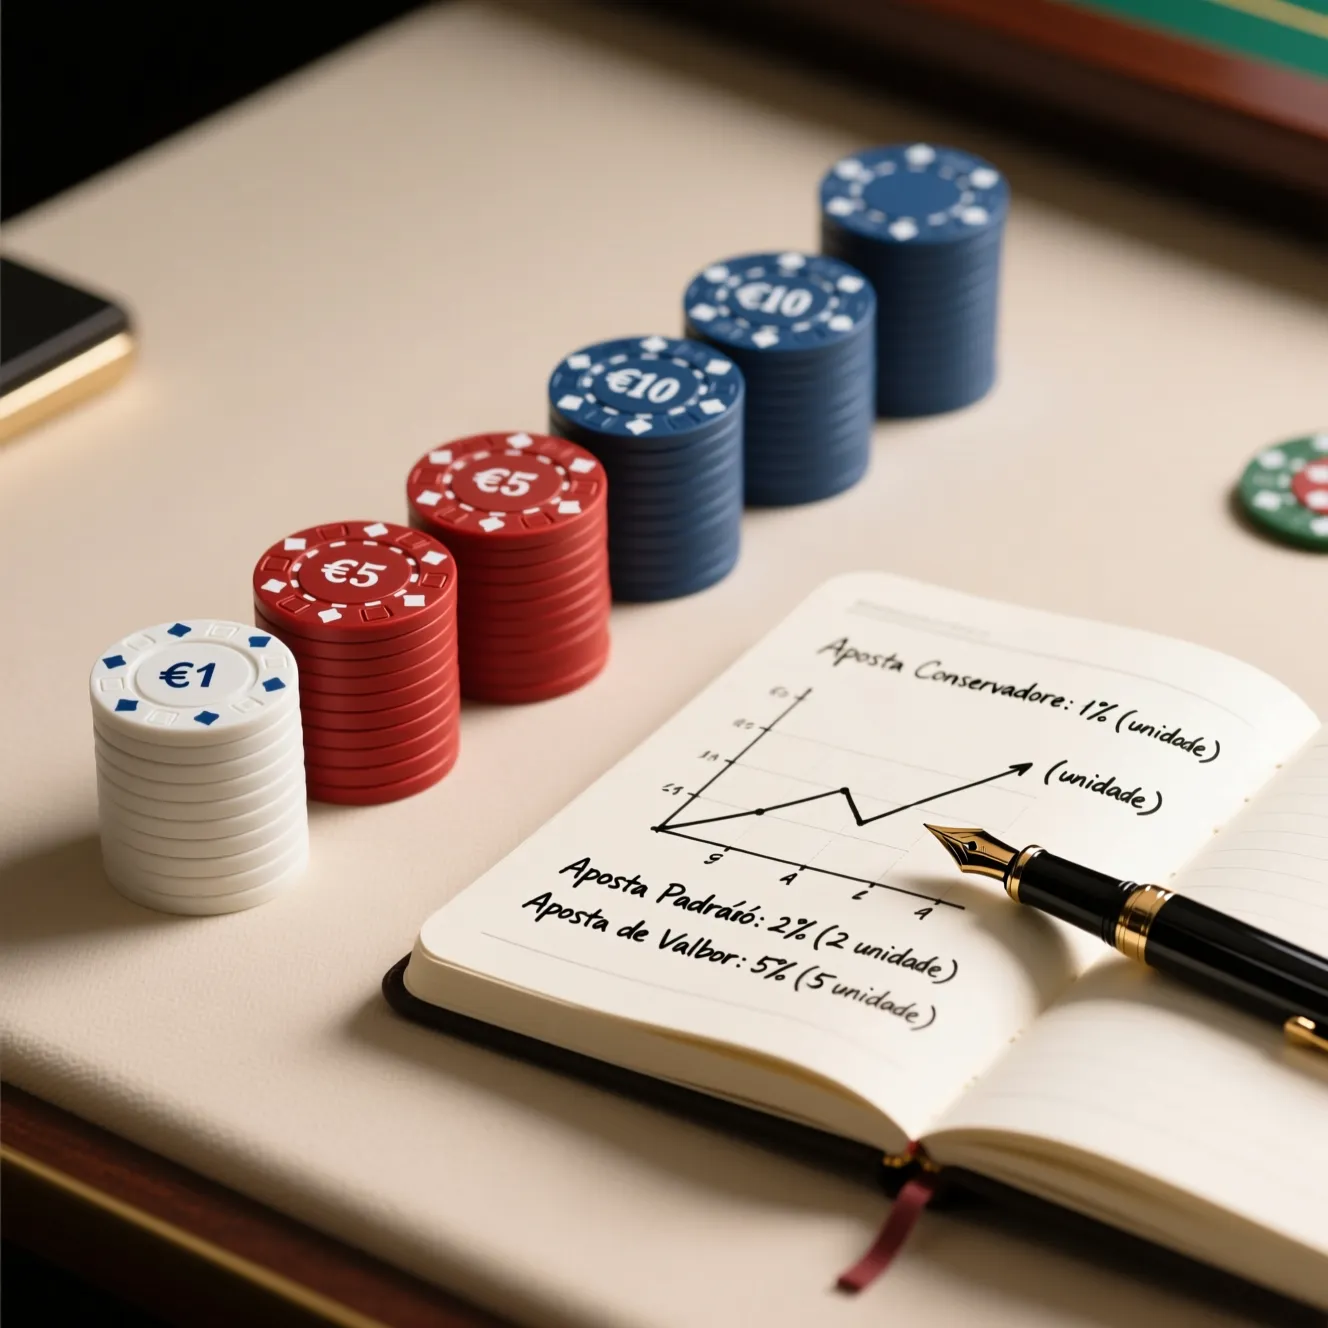
Se a banca é o território, as unidades são o mapa que permite navegá-lo com precisão. O conceito de unidade de aposta é central a praticamente todos os sistemas de gestão e compreendê-lo bem facilita enormemente a comunicação e o planeamento.
Uma unidade é simplesmente uma fracção padronizada da banca, tipicamente 1%, 2% ou 5%, dependendo do perfil de risco do apostador. Se a sua banca é de 1000 euros e decide que uma unidade corresponde a 2%, cada unidade vale 20 euros. Esta convenção permite discutir e pensar sobre apostas em termos relativos em vez de absolutos, o que tem várias vantagens práticas.
A primeira vantagem é a comparabilidade. Quando um apostador afirma ter ganho três unidades numa semana, essa informação é muito mais útil do que dizer que ganhou 60 euros. Os 60 euros podem representar um excelente resultado para uma banca de 500 euros ou um resultado medíocre para uma banca de 5000 euros. As unidades normalizam a discussão.
A segunda vantagem é a escalabilidade. Se um apostador desenvolve uma estratégia consistente com uma banca modesta, a transição para uma banca maior é trivial: basta manter a mesma lógica em termos de unidades. Os hábitos e procedimentos permanecem idênticos, apenas os valores absolutos mudam.
A terceira vantagem é a disciplina. Pensar em unidades cria uma camada de abstracção que pode ajudar a controlar impulsos. Apostar cinco unidades de uma só vez soa mais alarmante do que apostar 100 euros, mesmo que os valores sejam equivalentes. Esta pequena barreira psicológica pode ser surpreendentemente eficaz em momentos de tentação.
A escolha do tamanho da unidade é uma decisão pessoal que reflecte tolerância ao risco. Unidades de 1% são conservadoras, oferecendo máxima protecção contra variância mas limitando também o potencial de crescimento rápido. Unidades de 5% são mais agressivas, permitindo crescimento mais rápido em períodos positivos mas expondo a banca a oscilações mais pronunciadas. A maioria dos apostadores sérios situa-se algures entre 1% e 3%, ajustando conforme a própria experiência e conforto emocional.
Independentemente do tamanho escolhido, o princípio fundamental é a consistência. Mudar o tamanho da unidade frequentemente, aumentando após vitórias e diminuindo após derrotas, derrota o propósito do sistema. A unidade deve ser recalculada periodicamente, talvez mensal ou trimestralmente, para reflectir alterações significativas na banca, mas não deve flutuar com base em resultados de curto prazo ou estados emocionais.
Método do Valor Fixo: Simplicidade e Eficácia
O método do valor fixo, frequentemente referido pela expressão inglesa flat betting, é a abordagem mais simples e, para muitos apostadores, a mais eficaz. A sua essência pode ser resumida numa frase: apostar exactamente o mesmo montante em todas as apostas, independentemente do nível de confiança, da odd, ou dos resultados anteriores.
A beleza deste método reside na sua disciplina forçada. Não há espaço para racionalização, para a tentação de aumentar o stake naquela aposta que parece certa, ou para a compulsão de tentar recuperar perdas com apostas maiores. Uma unidade por aposta, sempre. Esta rigidez, que a alguns pode parecer limitadora, é na verdade profundamente libertadora. Remove completamente uma categoria inteira de decisões, eliminando os erros associados.
Na prática, um apostador com banca de 1000 euros que escolhe unidades de 2% apostará 20 euros em cada selecção. Se ganhar uma aposta com odds de 2.50, o lucro é de 30 euros. Se perder, a perda é de 20 euros. A próxima aposta será novamente de 20 euros, quer a anterior tenha sido ganha ou perdida. Esta consistência permite uma avaliação clara do desempenho: após 100 apostas, o resultado em unidades reflecte directamente a qualidade das selecções.
Uma variante comum é o valor fixo com ajustes periódicos. Em vez de recalcular a unidade após cada aposta, o apostador estabelece períodos de revisão, por exemplo mensais. Se a banca cresceu significativamente, a unidade aumenta proporcionalmente. Se diminuiu, a unidade é reduzida. Esta abordagem mantém a disciplina da aposta fixa no dia-a-dia mas permite adaptação gradual à evolução da banca.
As críticas ao método do valor fixo centram-se geralmente na sua indiferença ao valor percebido. Se um apostador identifica uma aposta excepcional, com valor significativamente acima da média, o método não permite capitalizar essa oportunidade com um stake maior. Esta é uma objecção válida em teoria, mas há contra-argumentos poderosos. Primeiro, a capacidade de distinguir apostas de valor excepcional de apostas de valor médio é ela própria questionável, mesmo para apostadores experientes. Segundo, a história das apostas está repleta de exemplos de apostadores que destruíram bancas precisamente porque estavam demasiado confiantes em selecções que pareciam excepcionais.
Para apostadores que estão a começar ou que têm dificuldade com disciplina, o método do valor fixo é quase universalmente recomendado. A sua simplicidade remove obstáculos à implementação, e a consistência que impõe permite desenvolver hábitos saudáveis que podem depois ser refinados com métodos mais sofisticados.
Método da Percentagem Fixa: Adaptação Dinâmica
O método da percentagem fixa partilha a filosofia do valor fixo mas introduz um elemento de adaptação automática. Em vez de apostar um montante absoluto constante, aposta-se uma percentagem constante da banca actual. Esta diferença aparentemente subtil tem implicações significativas na dinâmica da gestão.
Consideremos um exemplo concreto. Com uma banca inicial de 1000 euros e unidades de 2%, a primeira aposta é de 20 euros, exactamente igual ao método do valor fixo. Mas se essa aposta for vencedora com odds de 2.00, a banca cresce para 1020 euros, e a próxima aposta será de 20.40 euros. Se, pelo contrário, a primeira aposta for perdida, a banca reduz-se para 980 euros e a próxima aposta será de 19.60 euros.
Este mecanismo de ajuste automático tem uma propriedade matemática importante: torna teoricamente impossível perder toda a banca através de uma sequência de derrotas. Se cada aposta é uma percentagem fixa do que resta, o valor absoluto das apostas diminui progressivamente à medida que a banca diminui. Pode-se aproximar assintoticamente de zero, mas nunca chegar lá. Esta protecção contra a ruína total é reconfortante, embora na prática uma banca reduzida a 10% do valor original seja funcionalmente equivalente a uma perda total.
A contrapartida é o efeito nos períodos positivos. Quando a banca cresce, as apostas aumentam proporcionalmente, permitindo capitalizar o momentum. Um apostador numa sequência de vitórias verá os seus ganhos acelerarem, porque cada vitória aumenta não apenas a banca mas também o tamanho das apostas subsequentes. Este efeito de composição pode ser significativo ao longo de períodos prolongados.
A implementação prática do método requer decisões sobre quando recalcular a percentagem. A abordagem mais rigorosa é recalcular após cada aposta, mas isto pode ser impraticável e introduz complexidade desnecessária. Uma alternativa comum é recalcular diariamente, usando a banca de fecho do dia anterior como base para todas as apostas do dia seguinte. Outra opção é recalcular semanalmente ou mesmo mensalmente, dependendo do volume de apostas.
As críticas a este método centram-se no seu potencial para amplificar perdas durante sequências negativas. Embora o mecanismo de ajuste proteja contra ruína total, pode acelerar a deterioração da banca em períodos difíceis. Alguns apostadores sentem que a redução automática dos stakes durante fases negativas representa uma forma de perseguir perdas invertida, reduzindo exposição precisamente quando a recuperação seria mais necessária.
O Critério de Kelly: Matemática ao Serviço da Gestão
O Critério de Kelly é frequentemente apresentado como o santo graal da gestão de banca, uma fórmula matematicamente elegante que promete optimizar o crescimento da banca a longo prazo. A sua história é fascinante: desenvolvido nos anos 1950 por John Kelly, um cientista dos laboratórios Bell, originalmente para problemas de transmissão de sinais telefónicos, foi posteriormente adoptado por apostadores e investidores como ferramenta de gestão de risco.
A fórmula Kelly determina a fracção óptima da banca a apostar com base em dois inputs: a probabilidade estimada de ganhar e as odds oferecidas. Na sua forma mais simples, para apostas com apenas dois resultados, a fracção Kelly é calculada como a diferença entre a probabilidade estimada multiplicada pela odd menos um, dividido pela odd menos um. Se acredita que um resultado tem 60% de probabilidade e as odds são 2.00, a fracção Kelly seria aproximadamente 20%.
A promessa do Critério Kelly é sedutora: apostando sempre a fracção óptima, a banca cresce no máximo ritmo possível a longo prazo, dado um determinado nível de vantagem. Mas esta promessa vem com advertências importantes que frequentemente são minimizadas por entusiastas do método.
O primeiro problema é a dependência de estimativas precisas de probabilidade. A fórmula assume que o apostador sabe a verdadeira probabilidade de cada resultado, o que na prática é uma ficção conveniente. Sobrestimar probabilidades resulta em stakes excessivos, subestimar resulta em stakes insuficientes. Pequenos erros de estimativa traduzem-se em desvios significativos da fracção óptima, e a acumulação destes erros pode ser devastadora.
O segundo problema é a volatilidade. As frações Kelly completas frequentemente sugerem stakes que a maioria dos apostadores consideraria agressivos demais. Uma vantagem percebida de 10% numa aposta com odds de 2.00 sugere um stake de 10% da banca, um valor que muitos considerariam imprudente. Por esta razão, a prática comum é utilizar Kelly fracionário, apostando apenas uma fracção do valor sugerido, tipicamente entre um quarto e metade.
O terceiro problema é comportamental. O Critério Kelly produz variações significativas no tamanho das apostas. Uma aposta pode ser de 5% da banca enquanto a seguinte é de 0.5%. Esta variabilidade pode ser psicologicamente difícil de gerir e requer disciplina para seguir fielmente, especialmente quando a fórmula sugere apostas muito pequenas em selecções que o apostador considera atractivas.
Para apostadores com experiência significativa e capacidade demonstrada de estimar probabilidades com razoável precisão, versões conservadoras do Critério Kelly podem ser ferramentas valiosas. Para a maioria dos apostadores, contudo, os métodos mais simples do valor fixo ou percentagem fixa oferecem um equilíbrio mais adequado entre rigor matemático e praticabilidade.
Erros Fatais na Gestão de Banca
Conhecer os erros mais comuns é frequentemente tão valioso quanto conhecer as melhores práticas. As armadilhas da gestão de banca são previsíveis, repetitivas, e devastadoramente eficazes em destruir capital. Identificá-las permite construir defesas conscientes.
O erro mais destrutivo, unanimemente reconhecido por apostadores experientes, é perseguir perdas. O padrão é familiar: após uma ou várias apostas perdidas, o apostador aumenta o stake na aposta seguinte, tentando recuperar o que perdeu de uma só vez. A lógica emocional parece fazer sentido: se perdi 50 euros, apostar 100 na próxima permite recuperar tudo com uma vitória. O problema é que a matemática não se importa com as perdas anteriores. A próxima aposta tem exactamente as mesmas probabilidades, independentemente do que aconteceu antes. E se essa aposta maior também perder, a tentação de aumentar ainda mais torna-se irresistível, iniciando uma espiral descendente.
Intimamente relacionado está o erro de aumentar stakes após vitórias, movido pela ilusão de estar numa boa fase. Os resultados de apostas passadas não influenciam resultados futuros, e a confiança excessiva após uma sequência positiva pode ser tão perigosa quanto o desespero após uma sequência negativa. O apostador que duplica stakes porque ganhou as últimas cinco apostas está a assumir riscos injustificados, expondo-se a perdas que podem eliminar rapidamente os ganhos acumulados.
Outro erro comum é a ausência de limites claros de perda. Começar uma sessão de apostas sem definir previamente quanto se está disposto a perder é receita para desastre. Quando não existe uma linha vermelha predefinida, a tendência é sempre mover essa linha um pouco mais à frente, uma aposta de cada vez. Definir um limite antes de começar e respeitá-lo absolutamente é uma prática simples mas surpreendentemente eficaz.
A tentação de apostar em demasiados eventos simultâneos também merece menção. Cada aposta adicional aumenta a exposição total da banca, e a capacidade de analisar adequadamente cada selecção diminui com o volume. Melhor fazer cinco apostas bem analisadas do que vinte apostas superficiais. Qualidade sobre quantidade é um princípio que se aplica com particular força à gestão de banca.
Por fim, o erro de confundir entretenimento com investimento. Não há nada de errado em apostar para diversão, com montantes pequenos e expectativas realistas. O problema surge quando apostas recreativas são feitas com montantes que pertencem à banca séria, sem a análise e disciplina correspondentes. Manter separação clara entre apostas de entretenimento e apostas estratégicas protege o capital e mantém ambas as actividades nos seus devidos lugares.
Ferramentas e registos para controlar a gestão de banca
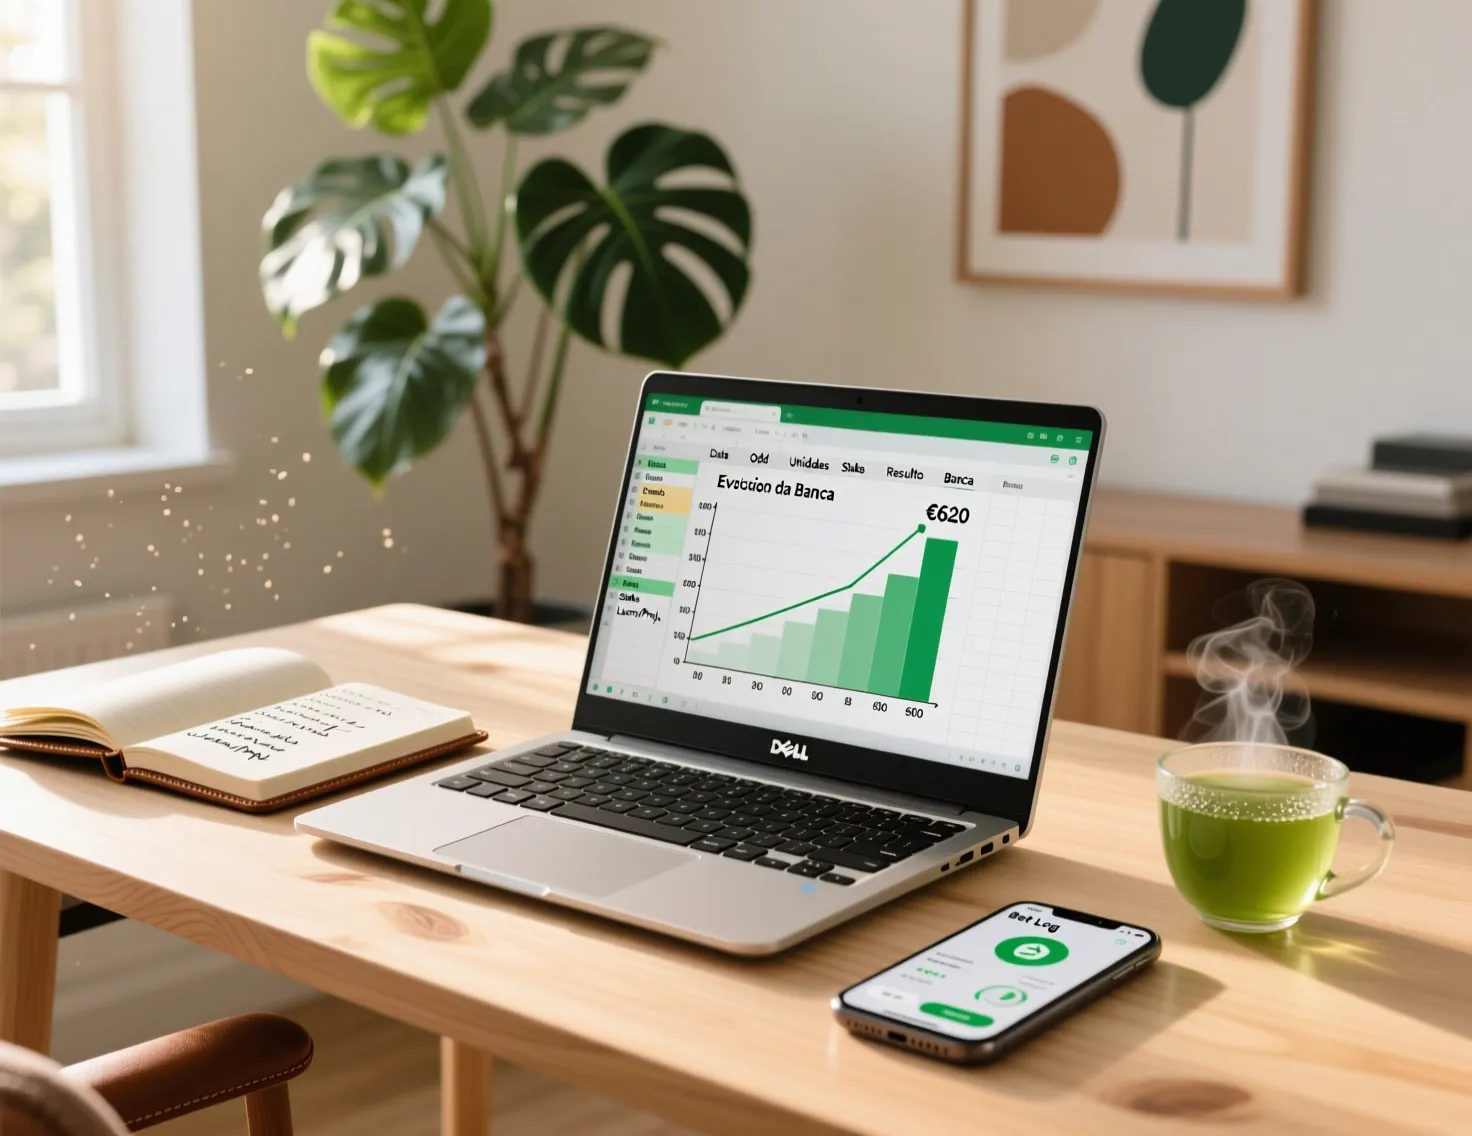
A melhor estratégia de gestão de banca do mundo é inútil se não for implementada consistentemente. E a consistência, como qualquer pessoa que já tentou manter uma dieta ou rotina de exercício sabe, é significativamente mais fácil com apoio de ferramentas adequadas.
O registo de apostas é a ferramenta mais fundamental e frequentemente negligenciada. Uma simples folha de cálculo, seja no Excel, Google Sheets, ou qualquer alternativa, pode transformar a forma como se abordam as apostas. Os campos essenciais incluem data, evento, mercado, selecção, odds, stake, resultado, e lucro ou perda. Com estes dados, torna-se possível analisar desempenho ao longo do tempo, identificar padrões, e avaliar objectivamente o que funciona e o que não funciona.
A análise de desempenho beneficia de métricas específicas. A taxa de acerto é útil mas insuficiente sozinha, porque ignora as odds. O lucro total é importante mas não normalizado para o volume de apostas. O yield, calculado como lucro total dividido por stake total e expresso em percentagem, oferece uma medida mais completa da eficiência. Um yield de 5% ao longo de centenas de apostas indica uma vantagem real sobre o mercado.
Existem também aplicações especializadas e plataformas online dedicadas ao tracking de apostas. Algumas são gratuitas, outras pagas, e variam significativamente em funcionalidades. As mais sofisticadas oferecem análises automáticas, gráficos de evolução da banca, filtros por mercado ou desporto, e integração com casas de apostas. Para apostadores sérios, o investimento de tempo em encontrar e configurar uma ferramenta adequada é amplamente compensado pela clareza que proporciona.
A revisão periódica do registo é tão importante quanto a sua manutenção. Reservar tempo regularmente, seja semanal ou mensalmente, para analisar os dados acumulados permite ajustes informados à estratégia. Talvez descubra que tem melhor rendimento em determinados mercados, ou que apostas em certas ligas são consistentemente negativas. Esta informação, invisível sem registo sistemático, é essencial para evolução contínua.
A gestão de banca não é um destino mas uma jornada. Os princípios fundamentais permanecem estáveis, mas a aplicação específica evolui com a experiência, o conhecimento, e as circunstâncias pessoais. A humildade de reconhecer erros, a disciplina de seguir regras mesmo quando é desconfortável, e a paciência de avaliar resultados no longo prazo são as verdadeiras fundações do sucesso sustentável nas apostas desportivas.
Atualizado:
